 Economie
De waanzin van onze leiders: opnieuw uitverkoop in plaats van besparen
De federale overheid dreigt opnieuw een winstgevend overheidsbedrijf te verkopen, net als tijdens de regeringen-Verhofstadt. De geschiedenis leert dat dergelijke eenmalige verkopen op lange termijn duurder uitvallen dan de opbrengst.
De begroting staat onder druk, dus zoekt de Belgische overheid naar oplossingen. De duurzame opties zijn bekend: afbouw van de gigantische overheidsuitgaven, herstructureringen, geleidelijke afbouw van ambtenarenapparaten, afbouw van politieke organen, kabinetten en overfinancieringen. Toch grijpt men naar oude eenmalige schijnoplossingen: de verkoop van de kroonjuwelen van de Belgische staat.
Belfius: de kip met de gouden eieren
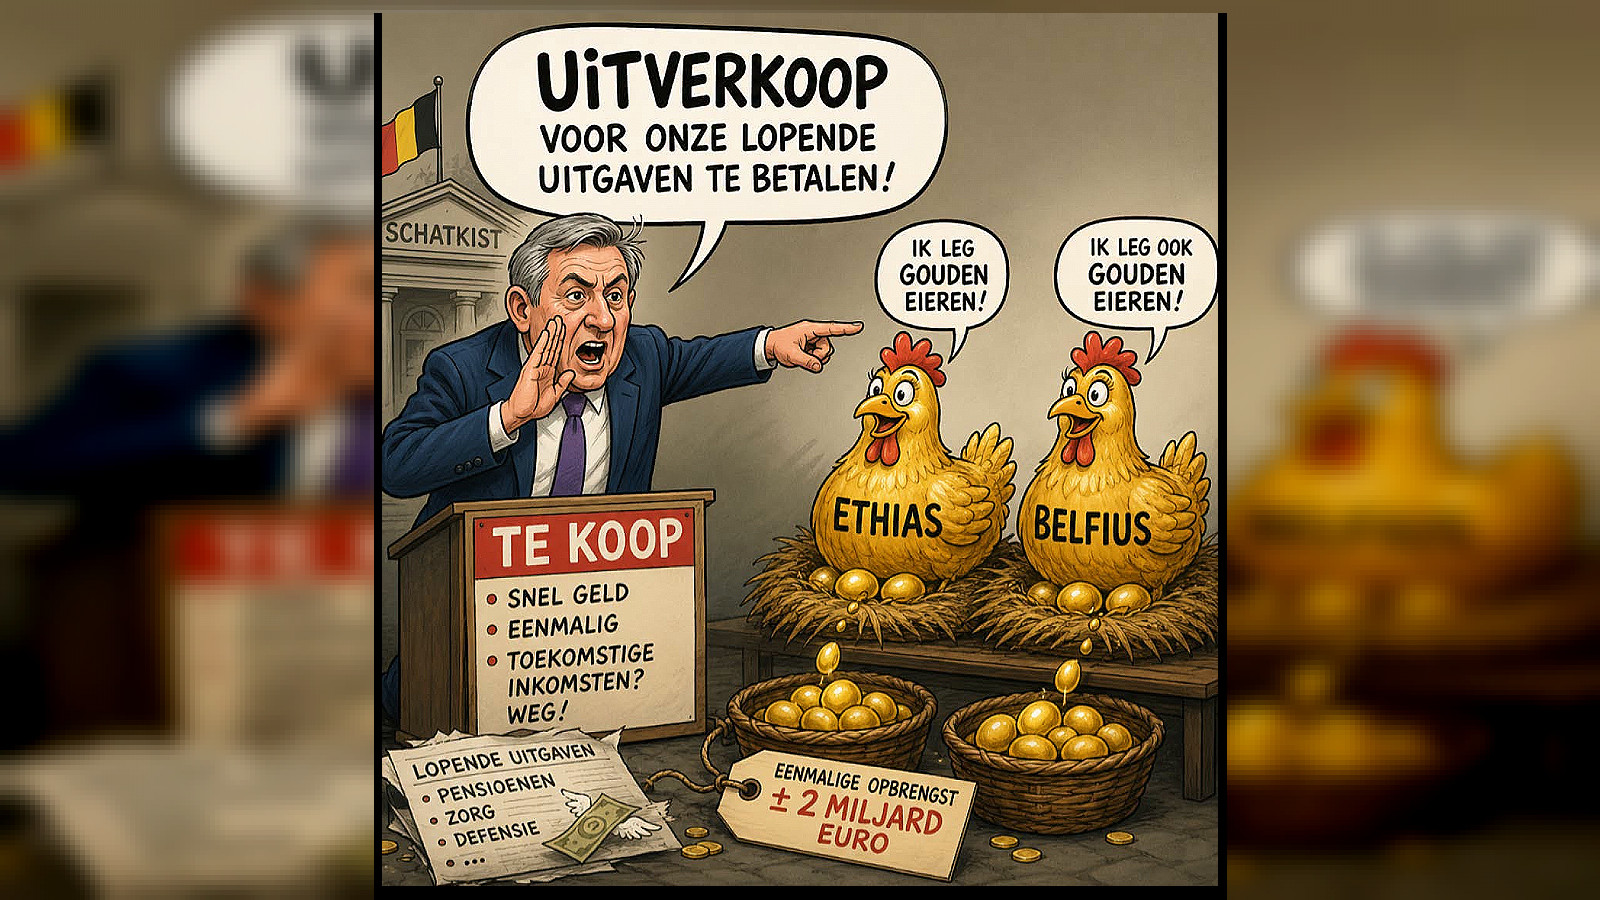
De federale regering wil ongeveer 20% van Belfius verkopen. De verwachte opbrengst bedraagt ongeveer 2 miljard euro. Dat lijkt op het eerste zicht aantrekkelijk voor een begroting die onder druk staat. Alleen wordt daarbij vergeten wat Belfius jaarlijks oplevert. Belfius behoort tot de meest winstgevende banken van België. Over boekjaar 2024 realiseerde de bank een nettowinst van 1,127 miljard euro. De bank beschikt over een sterke CET1-kapitaalratio van 15,4% en beheert meer dan 197,5 miljard euro aan spaargelden en beleggingen.
Als enige aandeelhouder ontving de Belgische staat over het boekjaar 2024 een gewoon dividend van 445 miljoen euro. Daarbovenop besliste de federale regering in 2025 nog eens een uitzonderlijk dividend en een interimdividend uit te keren, samen goed voor 500 miljoen euro extra. Daardoor ontvangt de Belgische staat in 2025 in totaal ongeveer 945 miljoen euro aan dividenden van Belfius. Daarnaast betaalde Belfius nog eens 817 miljoen euro aan belastingen en bankenheffingen. Daarbij komen nog de sociale bijdragen voor alle werknemers.
Wie 20% van Belfius verkoopt, haalt één keer ongeveer 2 miljard euro binnen, maar verkoopt tegelijk ook ongeveer 20% van de toekomstige dividendstroom. Dat betekent jaarlijks ongeveer 90 tot 190 miljoen euro minder dividend, afhankelijk van de toekomstige winst van de bank. Een eenmalige begrotingsmeevaller wordt ingeruild voor structureel lagere inkomsten.
Ethias: een tweede winstgevende parel
Ook Ethias verdient bijzondere aandacht. De verzekeraar is eigendom van de federale overheid, Vlaanderen, Wallonië en EthiasCo. Net zoals Belfius is Ethias vandaag financieel bijzonder gezond. In 2024 realiseerde Ethias 3,54 miljard euro premie-inkomsten, een nettowinst van 212 miljoen euro, een operationele winst van 248 miljoen euro en een sterke Solvency II-ratio van 192,3%. De publieke aandeelhouders ontvingen samen 113 miljoen euro dividend. Ook hier geldt exact dezelfde economische logica. Een verkoop levert één keer geld op. Het dividend verdwijnt voorgoed.
De les uit het verleden: eenmalige verkopen zijn een valkuil
De geschiedenis van de regeringen-Verhofstadt toont aan dat eenmalige verkopen van strategische activa de begroting even verlichten, maar de belastingbetaler op lange termijn veel duurder uitkomt. Tijdens die regeringen werden verschillende strategische activa verkocht om de begroting op te smukken.
Zo verkocht de Belgische overheid vanaf 2004 een belangrijk deel van Belgacom. De eerste grote verkoop bracht ongeveer 3,6 miljard euro op. Vervolgens werd het overheidsbelang in Distrigas verkocht aan Suez voor ongeveer 2,7 miljard euro, waardoor België de controle verloor over de aardgasmarkt. De gevolgschade hiervan kost ons nu 1 miljard per jaar.
Ook Brussels Airport (BIAC) werd grotendeels verkocht aan een internationaal investeringsconsortium. Die verkoop bracht ongeveer 735 miljoen euro op.
Zeer berucht was de Fedimmo-operatie. De federale overheid verkocht honderden eigen overheidsgebouwen voor ongeveer 900 miljoen euro en huurde vervolgens jarenlang dezelfde gebouwen terug. Hier gingen miljarden euro’s verloren.
Het meest symbolische dossier blijft echter de verkoop van de Belgische goudreserves. Tussen 1999 en 2005 verkocht de Nationale Bank ongeveer 1.000 ton goud. De gemiddelde verkoopprijs bedroeg ongeveer 300 dollar per troy ounce. Vandaag noteert goud rond 3.300 dollar per ounce, ruim tien keer hoger. Dat betekent dat dezelfde hoeveelheid goud vandaag een marktwaarde vertegenwoordigt die tientallen miljarden euro hoger ligt dan de opbrengst destijds.
De totale gevolgschade van al deze waanzinnige operaties door de regeringen Verhofstadt bedraagt momenteel ca 70 miljard euro. Nooit heeft iemand zich hiervoor moeten verantwoorden.
Waarom zou België afstand doen van zijn meest rendabele participaties?
De vraag is fundamenteel. Waarom zou een overheid winstgevende bedrijven verkopen die elk jaar opnieuw honderden miljoenen euro’s opleveren? Waarom zou België afstand doen van twee van zijn meest rendabele participaties om één begrotingsjaar mooier te doen ogen?
De voorbije twintig jaar tonen een duidelijk patroon. Activa werden verkocht om tijdelijke budgettaire problemen op te lossen. De gebouwen verdwenen, maar de huurfacturen bleven. Het goud verdween, terwijl de goudprijs explodeerde. Strategische participaties verdwenen, samen met toekomstige dividenden. De begrotingsproblemen verdwenen echter niet.
Elke verkoop van een winstgevend overheidsactief vermindert toekomstige inkomsten. De geschiedenis van Verhofstadt zou daarom een serieuze waarschuwing moeten zijn. Begrotingsproblemen los je niet structureel op door de kroonjuwelen te verkopen. Onze leiders moeten structureel ingrijpen in de overheidsuitgaven die de voorbije 10 jaar volledig ontspoord zijn.
Bronnen
- Belfius – Jaarresultaten 2024 en persbericht dividend 2025 (nettowinst €1,127 miljard, CET1-ratio 15,4%, €197,5 miljard beheerd vermogen, dividend €445 miljoen, uitzonderlijk dividend €500 miljoen, €817 miljoen belastingen en bankenheffingen).
- Ethias – Jaarresultaten 2024 (premie-inkomsten €3,54 miljard, nettowinst €212 miljoen, operationele winst €248 miljoen, Solvency II-ratio 192,3%, dividend €113 miljoen).
- Nationale Bank van België – Historiek van de Belgische goudreserves en de goudverkopen tussen 1999 en 2005.
- Rekenhof – Rapporten over de Fedimmo-sale-and-leasebackoperatie.
- Federale begrotingsdocumenten en historische berichtgeving over de verkoop van Belgacom, Distrigas en Brussels Airport (BIAC).
Reacties 0
Reageren kan als abonnee. Log in met uw e-mailcode of word abonnee.
Nog geen reacties. Wees de eerste om te reageren.