 Economie
De euro wankelt: Frankrijk en België staan op het punt van een schuldencrisis
De euro daalt tot het laagste niveau sinds 2025, terwijl Frankrijk en België hun schuldenlasten onder de loep nemen. Hoge Amerikaanse rentes en groeiende marktrisico’s dreigen de eurozone te destabiliseren. Wat betekent dit voor België en onze begroting?
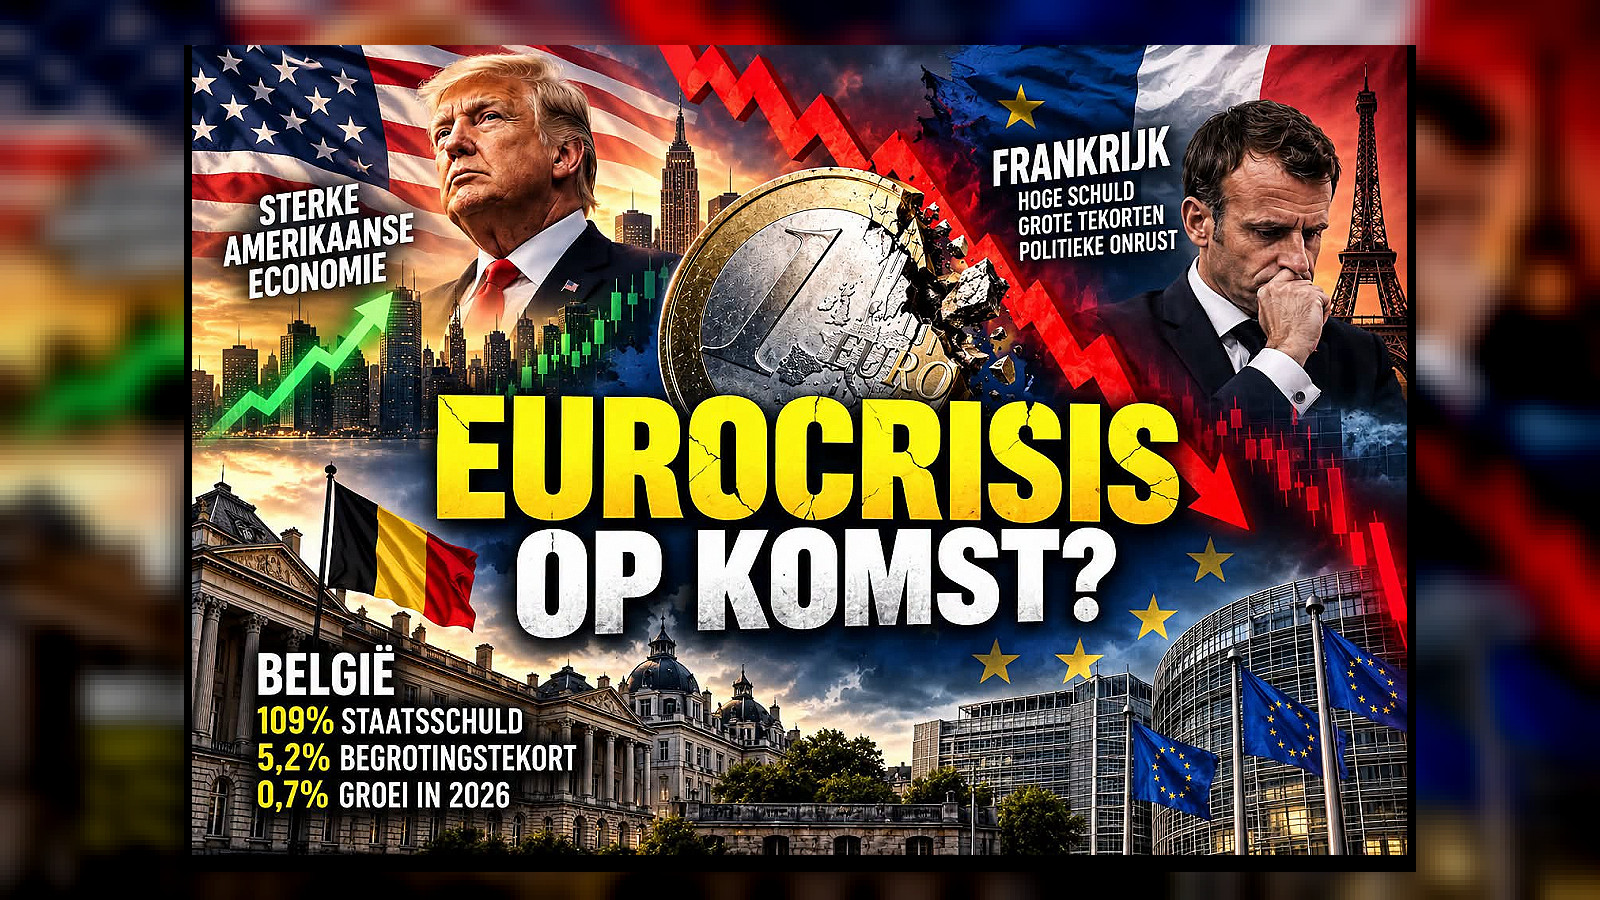
De euro is opnieuw in de schaduw van de dollar. Maandag daalde de munt tot 1,116 dollar, het laagste niveau sinds mei 2025. In vier weken verloor de eenheidsmunt 3,1 % tegenover de dollar, een signaal dat de markt zich steeds meer afwendt van de euro.
De euro in de spotlight
De Amerikaanse economie blijft sterk. Hoge inflatiedruk houdt de rente hoog, waardoor de dollar een aantrekkelijk rendement biedt. De Amerikaanse tienjaarsrente bereikte recent het hoogste niveau sinds 2002. Dit maakt de dollar een veilige haven voor beleggers.
Frankrijk: een nieuwe crisis
Frankrijk, de tweede grootste economie van de eurozone, staat nu in het oog van de markten. Zonder een goedgekeurde begroting voor 2027 kan het Franse tekort 6,5 % van het bbp bereiken en de staatsschuld rond 120 % van het bbp uitkomen. Het renteverschil tussen Franse en Duitse staatsobligaties op tien jaar steeg tot bijna 160 basispunten, het grootste verschil sinds 2011.
België: de schaduw die groeit
Eurostat meldt een overheidsschuld van 109,1 % van het bbp eind 2026, waardoor België samen met Griekenland, Italië, Frankrijk en Spanje tot de vijf landen met de hoogste schuldgraad behoort. De Europese Commissie voorspelt voor 2026 een groei van 0,7 %, inflatie van 3,4 % en een begrotingstekort van 5,2 % van het bbp. De staatsschuld stijgt naar 112,8 % in 2027.
De rol van de ECB en de markten
De Europese Centrale Bank beschikt nu over instrumenten zoals het Transmission Protection Instrument (TPI) om paniek op de obligatiemarkten te voorkomen. Tot nu toe is het nog niet gebruikt. De markten reageren echter al met hogere risicopremies voor Italië en Spanje, waardoor beleggers veiligheid zoeken in Duitse staatsobligaties en Zwitserse franken.
Wat moet België doen?
België moet zijn begroting op orde krijgen voordat de markten het als onbetrouwbaar beschouwen. Dit betekent niet dat we de economie verder moeten verstikken met nieuwe belastingen. In plaats daarvan moet de overheid:
- Efficiënter maken van overheidsuitgaven.
- Structurele tekorten verminderen.
- Investeringen stimuleren die de groei en competitiviteit verhogen.
- Hervormingen doorvoeren die de fiscale ruimte vergroten.
Als we deze stappen niet nemen, riskeren we een situatie waarin de rente exponentieel stijgt en de schuldenlast onhoudbaar wordt, net zoals Frankrijk nu.
Bronnen
- Europese Commissie, Economic Forecast Belgium, voorjaar 2026;
- Eurostat, overheidsschuld eerste kwartaal 2026;
- Reuters, 1–6 oktober 2026, berichtgeving over de Franse obligatiemarkt, euro/dollar, Amerikaanse rente en Europese schuldrisico’s.
Reacties 0
Reageren kan als abonnee. Log in met uw e-mailcode of word abonnee.
Nog geen reacties. Wees de eerste om te reageren.